

 微博
国内销量降20.7%、出口增21.1%:工程机械为何靠海外托住增长
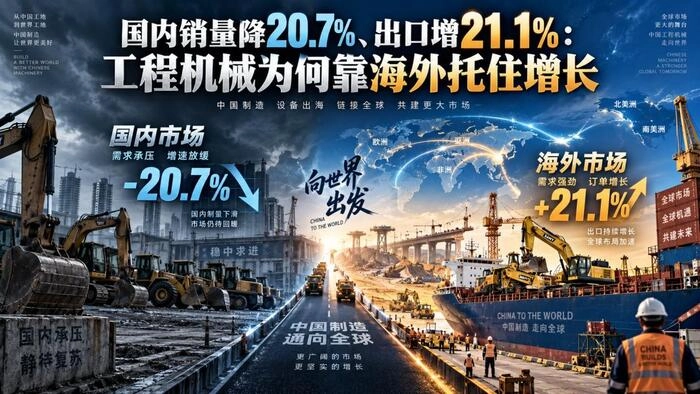
一组看起来有些矛盾的数据,正在工程机械行业发生。
中国工程机械工业协会数据显示,2026年前8个月,国内共销售平地机6412台,同比增长13.5%。
但拆开来看,情况完全不同:
国内销量只有811台,同比下降20.7%;出口却达到5601台,同比增长21.1%。
也就是说,平地机接近九成的销量已经来自海外。正是5601台出口,把国内市场留下的缺口填了回来。
如果只看这一款产品,很容易把它理解成偶然。
但把压路机、起重机、叉车等数据放在一起,会发现事情已经没有那么简单。
中国工程机械正在经历一次非常明显的变化:
过去是国内市场决定景气、出口负责增量;现在越来越多企业开始依靠海外市场决定增长。
这不仅意味着“多卖几台机器到国外”。
更重要的是,工程机械龙头的收入结构、渠道体系甚至赚钱方式,都正在被海外市场重新改写。
国内少卖两成,为什么总销量还能增长13.5%?
先来看平地机这张最直观的账。
2026年前8个月:
总销量6412台,同比增长13.5%;
国内销量811台,同比下降20.7%;
出口5601台,同比增长21.1%。
这意味着什么?
过去分析工程机械,最重要的指标往往是国内房地产、基建、开工率以及设备更新周期。
因为挖掘机、装载机、起重机卖得好不好,很大程度取决于中国有多少项目开工。
现在这个逻辑正在发生变化。
拿平地机来说,即便国内销量下滑两成以上,只要出口继续增长,行业总销量仍然可以保持两位数增长。
而且,这种变化并不只存在于平地机。
协会披露的前8个月数据显示,压路机累计销售15067台,同比增长24.1%,其中国内销量下降11.1%,出口却增长45.8%;
履带起重机累计销售2832台,同比增长36.2%,出口增长49%;
叉车累计销售114.57万台,同比增长17.4%,其中出口增长21.2%。
几组数字指向同一个方向:
国内和海外市场,正在走出两条不同的增长曲线。
过去企业最担心的是国内工程机械周期见顶之后“机器卖给谁”。
现在答案越来越明确:
卖到全球市场。
出口已经不是“补充”,而是部分龙头的半壁江山
行业销量是一方面。
企业收入结构的变化更加明显。
今年上半年,三一重工海外主营业务收入达到320.40亿元,同比增长21.82%,海外收入占主营业务收入的比例已经达到61.33%。
换句话说,每100元主营业务收入中,超过61元来自海外。
而且三一海外业务毛利率达到32.50%,同比提升1.32个百分点。
徐工机械也跨过了一个重要节点。
2026年上半年,徐工实现营业收入612.47亿元,其中外销收入309.17亿元,同比增长21.03%,占公司收入的50.48%。
这是徐工海外收入占比首次超过国内。
柳工同样如此。
今年上半年,柳工国内业务收入102.19亿元,同比增长5.81%;国际业务收入达到104.55亿元,同比增长22.66%。
国际业务收入已经超过国内。
把三家公司放在一起看,一个过去很难想象的局面已经出现:
三一超过六成主营收入来自海外;
徐工海外收入突破50%;
柳工国际业务收入超过国内。
所以现在再把中国工程机械理解成一个主要依赖国内房地产和基建周期的行业,已经不够准确。
它正在变成一个越来越明显的全球化行业。
这也是为什么国内某些产品销量下降,并不一定意味着龙头企业的生意同步收缩。
企业开始拥有第二张需求表。
第一张是中国市场。
第二张是全球市场。
为什么工程机械特别适合这一轮“出海”?
这里有一个容易被忽略的问题:
中国商品出口很多,为什么工程机械的海外增长特别值得关注?
因为它和服装、小商品甚至普通家电不同。
一台挖掘机、一辆矿用卡车或者一台起重机,通常单价高、使用周期长,而且使用环境非常复杂。
买家买的绝不仅是一台机器。
还包括零部件、维修、保养、融资、培训,甚至整套施工解决方案。
这意味着一个很重要的事情:
工程机械一旦真正进入某个海外市场,建立起来的客户关系通常比普通消费品更深。
例如一个海外施工企业购买几十台中国挖掘机之后,未来还需要零部件、维修人员、技术支持。
如果使用体验不错,下一批采购可能继续选择同一个品牌。
因此工程机械真正的海外护城河,并不是把设备装上船运出去。
而是能不能在当地持续服务。
这也是为什么中国头部工程机械企业最近几年不断在海外建工厂、仓库、代理体系和服务网络。
它们做的事情,已经从“出口产品”,逐渐变成“经营市场”。
两字之差,商业模式完全不同。
真正的分水岭,是机器坏了以后谁来修
工程机械出海有一个非常现实的问题。
假设一台几十万元甚至几百万元的设备在工地突然停机。
客户最关心的不会是:
这台机器当初便宜了多少钱?
而是:
多久能修好?
因为工程机械停一天,损失的可能不只是设备租金,还有整个工程进度。
所以工程机械海外竞争最后拼的往往不是出厂价格,而是三个非常具体的数字:
零部件多久送到;
工程师多久到现场;
设备多久恢复运行。
这正是理解中国工程机械龙头全球化进入下一阶段的关键。
以三一为例,截至今年上半年,公司已经建立覆盖500多家海外子公司、合资公司和代理商的海外渠道体系,海外人员本地化率超过70%。
同时建立6个国内总仓、2个海外供应中心仓以及近1000个海外配件仓库。
这些仓库可能远没有一台超级挖掘机抢眼。
但从商业角度看,它们可能更加重要。
因为消费者买一台手机,如果维修不方便,最多换一个品牌。
施工企业买几十台工程机械,如果售后跟不上,损失可能非常大。
所以中国工程机械下一阶段真正要卖出去的,不只是设备。
而是:
设备+零件+维修+服务+融资+本地团队。
只有这套体系一起出去,海外收入才能从一次性出口变成长期生意。
中国企业赚到的,也不能只看“出口数量”
这也是为什么看到“出口增长21.1%”时,还不能马上得出“企业利润一定同步增长”的结论。
出口数量只是第一层。
第二层要看卖到哪里。
第三层要看卖什么产品。
第四层才是利润。
三一今年上半年海外收入增长21.82%,海外业务毛利率达到32.50%,比国内主营业务20.69%的毛利率明显更高。
徐工的数据也呈现类似结构。
今年上半年徐工外销业务毛利率为24.76%,国内业务毛利率为19.42%。
这说明对于部分龙头而言,海外业务的意义已经不只是“国内卖不动以后把机器卖出去”。
一些海外市场实际上还能够提供更好的盈利空间。
但这里同样存在风险。
柳工今年上半年国际业务收入增长22.66%,已经超过100亿元,但由于人民币汇率变化,公司披露上半年累计汇兑损失达到2.8亿元,海外业务毛利率受到明显影响。
这就是全球化生意的另一面。
卖得越多,并不代表赚得越多。
海外收入扩大之后,汇率、关税、运输、融资、海外人工成本和当地经营成本,都会进入利润表。
所以以后判断一家工程机械公司出海做得好不好,单看“出口增长多少”已经远远不够。
至少还要看三组数字:
海外收入占比、海外毛利率和本地化经营成本。
这才是真正的海外生意质量。
从“卖机器”到“在全球经营”,门槛其实更高了
这轮工程机械出海还有一个非常重要的变化。
早期中国制造出海,最容易建立的优势是价格。
中国有完整供应链、规模化生产能力,产品价格有竞争力。
但价格优势只能帮助企业进入市场。
很难保证长期留下。
当越来越多中国品牌同时进入海外市场之后,竞争最终还是会回到产品、品牌和服务。
徐工今年上半年海外终端挖掘机销量已经突破万台,塔机出口收入增长超过100%,叉车出口收入增长28.54%。
柳工海外收入首次突破100亿元,非洲、亚太、中东中亚等区域销售额均保持较快增长。
这意味着中国企业面对的问题也会发生变化。
以前的问题是:
中国设备能不能卖出去?
现在的问题越来越变成:
中国品牌能不能在当地长期经营?
这是两场完全不同的考试。
第一场考试主要考制造能力。
第二场考试则要考渠道、品牌、售后、金融、人才和跨国管理。
后者明显更难。
但一旦跨过去,竞争壁垒也会更高。
国内市场并没有消失,只是不再是唯一答案
当然,不能因为平地机国内销量下降20.7%,就得出整个中国工程机械内需都在下降的结论。
不同设备的国内周期并不一致。
今年不同工程机械品类之间仍然存在明显分化,一些产品国内销量正在改善,一些则继续承压。
平地机只能代表一个非常典型的观察窗口,而不是整个行业。
但它揭示出的趋势非常重要:
中国工程机械企业已经不必完全等待单一国内周期。
如果国内市场复苏,企业可以获得国内增量;
如果部分国内品类承压,海外市场仍可能提供增长。
这让整个行业的增长来源比过去更加分散。
对企业来说,这是经营结构的一次重要变化。
以前最重要的是判断中国什么时候多开工。
以后还要判断:
非洲在建什么?
中东需要什么设备?
东南亚有什么项目?
南美矿山需要多少机械?
欧洲新能源设备接受程度如何?
全球不同地区的工程周期,开始共同决定中国工程机械企业的订单。
真正值得看的,不再只是挖掘机销量
所以,国内销量下降20.7%、出口增长21.1%,最值得关注的并不是两个数字之间的反差。
而是它背后的行业转折:
海外市场正在从中国工程机械企业的“增量市场”,逐渐变成“基本盘”。
平地机只是把这个趋势表现得格外明显。
5601台出口,占据6412台总销量的绝大部分。
而在企业端,三一、徐工、柳工的海外业务也已经跨过或逼近一半收入的重要节点。
这意味着未来判断工程机械行业,观察指标也要换一套。
不能只盯着国内基建投资、房地产开工和挖掘机销量。
还需要看:
海外收入增长能不能持续;
海外收入占比是否继续提升;
海外毛利率能不能稳定;
海外配件和售后体系是否完善;
海外工厂和本地团队能否真正降低经营成本。
如果这些数字继续改善,那么中国工程机械经历的就不仅是一轮“出口高增长”。
而是一场更深层次的变化:
从中国制造、卖向全球,逐渐变成中国企业、经营全球。
平地机国内销量下降20.7%,出口却增长21.1%,只是这场变化中一个很小的切面。
真正值得关注的是,当越来越多工程机械龙头一半甚至六成收入来自海外之后,中国工程机械行业的增长逻辑,已经不再只写在国内工地上。
它正在被全球一座座矿山、港口、公路和城市重新书写。













