

 微博
40多家机器人开始真正“上班”:最难一关来了
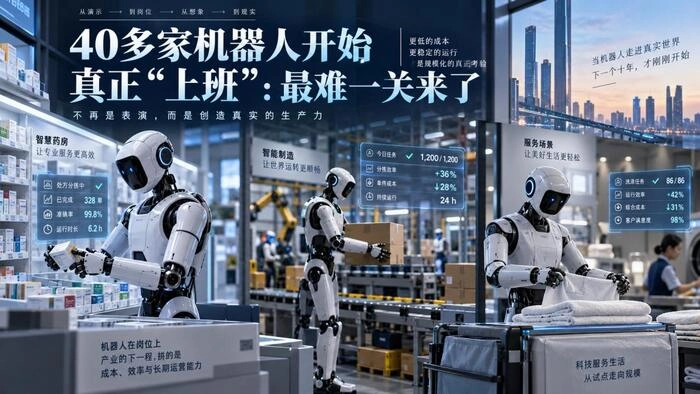
机器人行业的风向,正在发生一个很重要的变化。
在刚刚结束的2026外滩大会上,40多家具身智能厂商集中亮相。但这一次,真正值得关注的已经不是机器人会不会跑、会不会跳、能不能后空翻,而是它们开始进入药房、工厂、洗衣房等真实场景“上班”。
这背后意味着,具身智能正在跨过一个关键分水岭:过去比的是谁能把机器人做出来,接下来比的是谁能让机器人稳定、持续、低成本地把活干完。
而这恰恰可能是整个机器人产业最难的一关。
机器人行业的比赛规则变了
过去几年,人形机器人最容易传播的画面是什么?
跳舞、奔跑、搬箱子、打拳,甚至完成各种高难度动作。
这些演示并非没有意义。机器人能够保持平衡、理解指令、协调手脚,本身就是技术进步。但对于一家真正准备购买机器人的企业来说,问题完全不同。
老板不会只问:
“这个机器人有多聪明?”
他更关心另外几个问题:
一天能连续工作多少小时?100次任务能成功多少次?出了故障谁来修?换一个货架、换一家工厂还能不能干?最重要的是——一年省下来的钱,能不能覆盖买机器人、部署机器人和维护机器人的成本?
这才是机器人真正进入商业世界以后必须回答的问题。
2026外滩大会释放出来的信号恰恰在这里。
超过300家企业汇聚在约1.5万平方米的主题科技展区,40余家具身智能厂商集中展示。而与过去大量展示机器人本身不同,这次出现了更多具体工作场景:药房里的分拣,工厂里的作业,洗衣房里的操作,以及物流、零售等真实任务。
其中一个很典型的场景是药房。
机器人要面对的不是实验室里摆放整齐的几个标准物体,而是一排排狭窄货架、不同包装和尺寸的药品,还要完成接收订单、识别商品、抓取、分拣和交付。
这件事听起来远没有后空翻震撼,但商业价值可能恰恰相反。
机器人行业真正的拐点,通常不会发生在它第一次做出惊艳动作的时候,而可能发生在它第一次能够稳定重复一个普通动作的时候。
因为只有“重复”,才能形成生产率。
只有生产率,企业才愿意付钱。
真正难算的,是一笔“人工账”
为什么药房、工厂、仓储等场景会率先成为机器人试验场?
原因其实很现实:这些行业都有大量重复劳动。
过去一家企业决定要不要自动化,主要比较两笔钱。
一边是人工成本。
另一边是机器成本。
但具身智能出现以后,这笔账复杂了很多。
假设一家企业花几十万元甚至更高成本部署一台机器人,仅仅比较“机器人价格”和“一名工人的工资”,其实没有太大意义。
真正需要计算的是机器人整个生命周期里的总成本。
设备多少钱,软件服务多少钱,部署调试多少钱,维修多少钱,停机造成多少损失,需要多少工程师维护,一台机器人到底能够替代多少有效工时。
最后还要除以它真正完成的任务数量。
所以,未来判断一家机器人公司有没有商业价值,一个非常重要的指标可能会从“机器人售价”变成:
完成一次任务到底多少钱。
例如同样是从货架拿一件商品。
机器人A单次成功率99%,可以连续运行8小时;机器人B成功率只有90%,每工作两个小时就需要人工介入。
两者看上去都“会拿东西”,商业价值却可能完全不同。
这也是为什么行业竞争正在从参数表逐渐转向真实环境。
实验室里90分和95分可能只是5分差距,但放到一天几百次甚至几千次重复任务里,这5分可能意味着完全不同的人工介入成本。
对企业而言,这最终都会变成钱。
而对于普通人,这种变化也并不遥远。
未来我们在药房买药、在酒店办理服务、在仓库收取商品,背后可能越来越多地由机器人承担重复劳动。
如果机器人真的能够降低运营成本,理论上企业就有空间把一部分效率转化成更长营业时间、更快服务速度或者更低成本。
反过来,如果机器人的维护费用和人工辅助成本很高,那么再炫酷的机器人,也可能只能长期停留在展厅里。
从Demo到“上班”,中间隔着一道工程鸿沟
机器人真正难的地方,还有一个经常被忽视的问题:
现实世界不是标准化实验室。
一段机器人演示视频可能只有几十秒。
但真实工作需要运行几个月甚至几年。
货架的位置可能变化,灯光会变化,包装会变化,人会突然从旁边经过,地面可能有障碍物,甚至同一个动作每天面对的物体都不完全一样。
这正是具身智能和传统工业机器人的差别之一。
传统工业机器人之所以能够大规模使用,一个重要原因是工厂会尽量把环境改造成适合机器工作的样子。
位置固定、动作固定、节拍固定。
而现在行业想做的事情更进一步:让机器人能够适应人的环境。
这听起来只是方向变化,背后却意味着更大的技术难度。
近期行业讨论已经把具身智能规模化面临的问题越来越清楚地指向几个方面:真实场景中的任务完成率、持续安全运行能力、规模化生产,以及最终投入产出比能否算得过来。
还有另一个问题同样关键:复制能力。
一台机器人能够在一家药房工作,并不意味着它能够马上进入1万家药房。
如果每换一家门店,都需要工程师重新部署几周;每进入一家新工厂,都要重新训练大量数据,那么所谓“规模化”实际上仍然非常昂贵。
真正能够改变机器人产业经济模型的,是一套能力在不同场景里快速复制。
这也是为什么“一脑多机”、通用模型、数据闭环等方向越来越受到关注。
机器人公司最终争夺的,可能不仅是谁能造出最好的一台机器人,而是谁能够建立一套成本最低、复制最快的“机器人工作系统”。
这和智能手机早期的发展有些相似。
真正改变行业的,从来不只是某一个硬件参数,而是硬件、软件、开发者和应用场景共同形成的系统。
具身智能如果想从几万台走向更大的市场,同样要经历这个过程。
下一场竞争,可能不是“谁最像人”
这也意味着,我们观察机器人行业的方法需要变了。
是不是人形,当然重要。
但它未必是衡量商业化进展的唯一标准。
对于一家仓库而言,最重要的可能不是机器人长得像不像人,而是搬一万个箱子的成本。
对于一家药房而言,最重要的不是机器人能不能跟顾客聊天,而是一晚上能够准确完成多少次药品分拣。
对于一家工厂而言,更现实的问题是:机器人能不能稳定运行,停机时间有多长,多久能收回投资。
企业买的从来不是机器人本身,而是一份生产力。
这句话可能是理解下一阶段具身智能最重要的一把钥匙。
一旦机器人进入企业采购环节,所有技术最终都要被翻译成财务语言:
能省多少人?
提高多少效率?
创造多少额外收入?
多久回本?
这也是为什么今年机器人越来越频繁地出现在药房、工厂、仓储等场景里,而不仅仅出现在舞台中央。
行业已经开始寻找那些真正愿意为机器人持续付费的人。
这对普通劳动者同样意味着变化。
机器人短期内未必简单地“替代某个职业”,更可能先替代职业里那些高度重复、标准化、劳动强度高的任务。
药师仍然需要提供专业服务,但夜间重复找药、搬运和分拣可能交给机器人;工厂仍然需要工人,但重复上下料可能进一步自动化。
岗位的边界因此会发生变化。
对个人来说,未来真正值得关注的可能不是“机器人会不会抢我的工作”,而是:
我的工作里有多少部分,是机器人最容易标准化完成的?
而对企业来说,问题则更加直接:
这一部分工作,交给机器人以后到底能不能更便宜?
两者最终都指向同一个变量——成本。
所以,40多家机器人同场亮相真正值得看的,并不是数量本身。
它反映的是机器人行业正在进入一个更残酷、也更接近商业本质的阶段。
过去几年资本市场愿意为“机器人能做到什么”买单。
接下来,客户更可能为“机器人能以多少钱稳定做到什么”买单。
一字之差,背后是整个产业评价体系的变化。
未来一年,如果想判断具身智能是不是真的从热闹走向生意,可以重点观察五个指标:
第一,任务成功率。不是最好的一次,而是几千次连续运行后的平均水平。
第二,连续工作时长。机器人能否从几分钟演示走向真正的8小时甚至全天运行。
第三,人工介入频率。机器人每隔多久需要一次人工救场,直接决定实际成本。
第四,单次任务成本。把购置、软件、维护、能源和人工辅助全部算进去,再和人工比较。
第五,复制速度。一个场景跑通以后,能不能快速复制到第10家、第100家甚至第1000家客户。
当这五个数字开始持续改善,具身智能真正的大规模商业化才可能到来。
到那时,机器人行业最轰动的新闻,也许不再是谁完成了一次后空翻。
而是某台机器人安安静静地工作了几年之后,老板发现——
这笔账,真的算得过来了。













