

 微博
【BT财报瞬析】AI算力狂飙下的PCB隐形赢家:净利翻倍与千亿扩产赌注
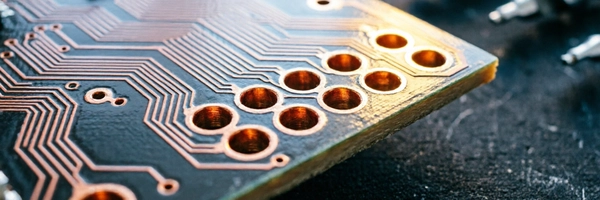
人工智能算力基建正以超出预期的速度重构电子产业链的价值分配格局。最新披露的三季报数据勾勒出这条财富传导路径的真实厚度:生益科技前三季度归母净利润高达67.27亿元,同比飙升175.36%;沪电股份盈利56.22亿元,同比增长106.87%;兴森科技净利润4.39亿元,同比大增233.7%。与此同时,鹏鼎控股前三季资本开支达到112.06亿元,科翔股份更是斥资85亿元布局先进封装基板领域。
一边是报表端利润成倍释放,另一边是工厂端百亿级的激进投入。资金正在向印制电路板(PCB)及上游核心材料环节大规模迁移,但这波财富效应的持续性正面临现实考验。当全球投行测算2026年AI PCB市场规模将达1520亿元且同比增速逼近九成时,行业内部的供需矛盾并未因业绩高光而消解——新建的高阶产能集中在2027年中旬才能放量,而原材料连续涨价与精密设备交货周期的拉长,正在提前加剧产业链的利益博弈。
一、 利润兑现期已至:钱是如何流向一张电路板的
AI服务器不是普通服务器的简单堆叠,它对底层承载介质提出了苛刻的物理要求。传统服务器主板通常只需4至8层标准覆铜板,而搭载海量GPU交换节点的高速AI服务器,其主板与交换机板往往需要26层以上的高多层HDI(高密度互连板)。这些高端板材必须采用低介电常数和高频低损耗材料,才能保证超高频信号传输时不发生失真。
这是业绩能够双双翻倍的底层物理逻辑。高端AI PCB的制造难度呈指数级上升,直接推高了产品的平均售价。对于上游而言,生益科技作为全球覆铜板龙头,率先吃到了高频高速材料国产替代与量价齐升的红利。其Q3单季营收与利润结构的优化表明,高毛利产品占比的快速提升对冲了部分大宗原材料的成本波动。对于中游制造商,沪电股份与兴森科技凭借多年积累的客户认证资质,顺利切入全球头部算力芯片企业的供应链体系。
算力基建投入的巨额资金,首先转化为对特种铜箔、环氧树脂及树脂基体的采购需求,随后通过材料溢价流向上游CCL厂商,再通过复杂的多层压合工艺与微孔加工费用,沉淀于具备高阶制程能力的PCB代工企业手中。这是一次典型的由技术门槛驱动的产业结构升级。
二、 扩产军备竞赛:为何头部企业敢在下行周期重注资本开支
业绩已经兑现的前提下,鹏鼎控股、科翔股份等企业为何还要在此时疯狂砸钱扩产?表面看是为了接住手头的订单,实则是为了锁定未来两年的产能护城河。
PCB行业的产能建设具有极强的滞后性。从厂房改造、进口钻孔设备下单调试、试产,到最终良率爬坡达到商业化量产标准,通常需要十二至十八个月的漫长周期。当前AI算力需求的爆发不仅让现有产线满负荷运转,更导致了大量新增订单排队。头部企业此时进行百亿级的资本开支,本质上是一场针对2027年全球算力迭代周期的超前押注。
然而,扩产图纸上的数字并不等同于明天的出货量。高阶PCB的核心壁垒不在占地面积,而在良率控制。一层线路的对位误差必须控制在微米级别,任何一次参数设置失误都会导致整批昂贵基板报废。科翔股份斥资85亿元布局的AI基板项目,直指下一代先进封装中的IC载板领域。这类产品目前主要被日韩企业垄断,国产厂商即便拿到投资额度,仍需跨越漫长的试错窗口。供需错配的矛盾预计要到2027年上半年,随着首批新线投产并实现稳定出货后,才会出现实质性缓解。在此之前,抢设备、抢人才、抢材料才是当下的主旋律。
三、 上游涨价与良率壁垒:行业分化的真实临界点
狂欢的另一面是成本压力的暗中转移。作为PCB核心基材供应商,建滔积层板等行业龙头在过去两年内已累计实施了多轮涨价策略。铜价高位震荡叠加高端电子级玻纤布供应偏紧,使得上游厂商掌握了极强的定价权。
这对中下游PCB制造企业构成了严峻的利润挤压测试。大型上市企业凭借规模优势和长期供货协议,能在一定程度上平抑涨价冲击,或者将成本转嫁至终端算力客户。但对于缺乏大客户绑定、产品结构停留在常规消费类或工业类PCB的中小厂商而言,持续的材料成本上涨意味着毛利率将被严重压缩,甚至陷入接单不赚钱的窘境。
海外核心加工设备交期普遍延长至半年以上,进一步抬高了扩产的隐性时间成本。这种材料成本高企与设备进场延迟的双重夹击,注定会加速行业的两极分化。未来两三年内,市场份额将进一步向掌握IC载板技术、能通过客户严苛验厂且具备规模化降本能力的头部阵营集中。无法跟上技术迭代的边缘产能将面临被动出清的风险。
四、 后续观察:验证逻辑是否延续的五个硬指标
算力基建的大浪潮仍在进行中,财报季的繁荣不代表一路坦途。投资者与产业链参与者应剥离情绪噪音,聚焦以下五个可量化、可追踪的硬指标,以校验本轮行情是周期性脉冲还是结构性长牛:
第一,季度毛利率环比拐点。重点关注生益科技及沪电股份在四季度毛利率的走势。若连续两个季度环比下滑,说明上游材料成本侵蚀未能有效转移,提价策略可能遭遇阻力。第二,在建工程与固定资产转化率。跟踪鹏鼎控股、深南电路等大厂季报中的在建工程科目变化。大额资金投入是否如期转入固定资产并产生折旧压力,是检验扩产效率的关键。
第三,单层均价变动幅度。拆解企业分业务收入结构,高端多层板与普通板的收入增速剪刀差越大,证明其在AI算力链中的含金量越高,议价能力越强。第四,进口高端设备交付排期。关注国内头部PCB厂商管理层在投资者交流中对关键设备交货周期的反馈。交期如果持续拉长,印证了短期内高端产能无法快速扩容的判断。第五,覆铜板现货价格指数。监控中国覆铜板交易市场的高频价格指引。若高价维持坚挺,将对中游PCB厂的现金流回款提出更高要求,需警惕存货跌价准备计提风险。
AI算力的每一朵浪花,最终都要拍打在实体制造的礁石上。PCB板块今天的业绩爆发验证了技术路线的正确性,但真正的分水岭在于谁能熬过良率爬升的阵痛期,并在原材料价格博弈中守住利润底线。







