

 微博
【BT财报瞬析】业绩创纪录、股价反跌5%:三星的AI芯片繁荣有多脆弱?
业绩创纪录、股价反跌5%:三星的AI芯片繁荣有多脆弱?
10月29日,三星公布2026年第三季度财报:总营收195.25万亿韩元(约合1,240亿美元),同比大增126.88%;营业利润107.44万亿韩元,同比暴涨783%,创下公司历史最高水平。半导体部门的营业利润达到106.5万亿韩元,占据了集团总利润的绝对大头。
然而,首尔股市的反应却是另一番画面——三星电子早盘跌幅扩大至近5%。市场对三星 Q3 营收和营业利润的预期分别是195.79万亿和107.66万亿韩元。三星实际公布的数字虽然也是历史新高,但在市场看来,这点微弱的偏差足以触发“买预期卖事实”的卖出信号。
这不是基本面恶化的故事,而是预期膨胀后的必然回调。当一家公司在某个赛道上持续透支未来两年的成长确定性,哪怕当下的业绩依然亮眼,资本市场的耐心也会瞬间见底。
谁在为三星的“繁荣”买单?
拆解这份财报的核心驱动力,答案清晰得有些刺眼——存储芯片,特别是用于AI服务器的HBM内存。
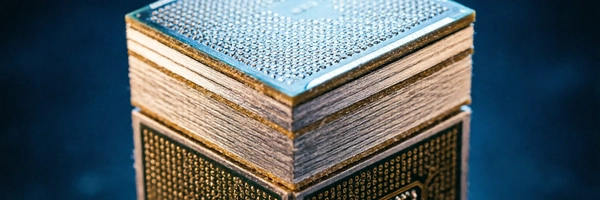
2026年第三季度,三星的存储器业务出现了标志性变化:HBM4收入环比第二季度增长了超过两倍。这种高带宽内存是英伟达、AMD等顶级GPU厂商构建数据中心不可或缺的关键组件。每一块最新的AI加速卡上,都密密麻麻排列着多层堆叠的HBM颗粒。HBM4作为最新一代产品,其销售放量直接推动了整个存储部门的创纪录收入和利润。
但这同时也暴露了三星的结构性困境。eToro分析师Josh Gilbert的评论点出了问题的实质:“投资者把这份成绩单视为基本门槛,而非惊喜。三星虽然是一家多元化巨头,但其运营利润几乎全部来自半导体,持有这只股票本质上就是在持有‘附带手机业务的存储芯片制造商股票’。”
当一家公司的核心盈利能力过度集中于单一产品周期时,市场定价的逻辑就不再看“这家公司赚了多少钱”,而是看“这个产品的需求还能延续多久”。目前的答案是:需求远未见顶,甚至处于极端供不应求状态。
HBM4供不应求背后的商业博弈
三星披露的三个关键数据勾勒出了当前市场的真实图景:
第一,2027年全年HBM产能已经全线售罄。这意味着在未来一年多的时间里,无论市场价格如何波动,三星存储部门的出货量已经有了确定性保障。
第二,公司已与10家大客户签署了长期供货协议(LTA),另外还有10家客户正在洽谈多年期合同。这些协议的覆盖范围正在从传统的移动设备扩展到汽车和其他工业领域。
第三,到2030年,三星计划让长协客户占据其芯片总产能的60%至70%。部分客户已在洽谈延长合同期限。
这种从年度定价到多年锁定的模式转变,标志着存储芯片行业的商业逻辑正在发生深刻变化。传统上,DRAM和NAND Flash以季度为单位确定价格和市场供需关系,价格随供需大幅波动。但HBM作为AI基础设施的核心组件,其定制化属性更强、客户转换成本极高。因此头部云厂商愿意提前锁定供应,以避免成为竞争中的瓶颈环节。
对三星而言,这是一种风险对冲——将短期价格波动的不确定性转化为长期收入的稳定性。过去三年,三星在先进制程上受制于良率爬坡缓慢和客户认证进度滞后的双重夹击,市场份额被SK海力士不断蚕食。如今通过签署长协,三星实际上是在用未来的产量换取当前在AI产业链中的入场券。
市场为何选择抛售?
理解了需求端的强劲,股价下跌的逻辑就不难解释了。
首先,市场交易的是预期差。三星实际公布的数字虽然在绝对值上惊人,但在市场看来,由于前期资金已经基于极高的乐观假设完成了建仓,结果只是“略低于预期”。
更深层的原因在于市场对AI投资周期的重新评估。过去两年,全球科技巨头掀起了疯狂的AI基础设施建设浪潮。但从数据中心建设到芯片采购,再到实际的软件端盈利兑现,中间存在着显著的时间差。HBM4的供不应求反映的是当下的装机热潮,但2027年之后的需求曲线是否能维持同等斜率,仍缺乏充分依据。
三星自己给出的应对策略也在传递某种谨慎的信号——它不再仅仅依靠现货市场定价,而是转向长期的客户绑定策略。如果短期需求真的像狂欢那样可持续,为何需要提前三年锁定产能并放弃一部分议价灵活性?
Elevate Research的分析师在研报中指出,三星虽然在HBM市场中正在追赶SK海力士的领先地位,但其制程良率和客户认证进度仍落后于行业龙头。这意味着,一旦市场增速放缓,竞争加剧的压力将首先落在后来者身上。
30万亿韩元的分红:管理层在传递什么信号?
财报发布的同时,三星宣布了一项备受瞩目的决定:派发30万亿韩元现金股利(每股4,601韩元)。此外,公司还计划通过股息和股票回购,在今明两年内向股东返还总共55万亿至75万亿韩元。
对于一个需要巨额资本开支来维持半导体技术领先的公司而言,如此大规模的现金回馈并不常见。一方面,这表明管理层对当前自由现金流的转化能力有信心——存储市场的好转正在带来真金白银的盈余。另一方面,这可能也是一种回应资本市场压力的方式:既然股价无法从单纯的盈利增长中获得正向反馈,那就用实实在在的分红来稳定持股者的信心。
董事会将在2027年1月底敲定具体的执行方案,最终规模是否达到上限区间,将取决于未来几个季度的经营表现。
三组观察指标:接下来该盯什么
如果你关注三星或整个AI半导体产业链的未来走势,以下三个指标值得持续追踪:
第一,HBM市场规模与三星市占率的动态变化。SK海力士目前被普遍认为是HBM领域的领导者。三星需要在HBM4的大规模量产中证明自己能够缩小差距。每季度财报中存储部门的具体收入结构和毛利率变化,是观察这一趋势的最佳窗口。如果三星能持续提升高毛利HBM在总营收中的占比,其估值中枢有望得到重塑。
第二,长协客户的实际履约与扩产节奏。到2030年占比60%-70%的长协目标能否实现,取决于签约客户自身的服务器出货量和云原生架构升级是否符合预期。任何一方出现偏差,都可能引发新的供应链重新谈判。
第三,AI数据中心资本开支节奏的拐点信号。当亚马逊AWS、微软Azure、谷歌Cloud等主要云厂商公开削减或推迟AI基础设施投资预算时,存储芯片的需求曲线将面临第一次实质性考验。届时,三星能否守住现有的利润基本盘,将是检验AI泡沫成色的真正试金石。










